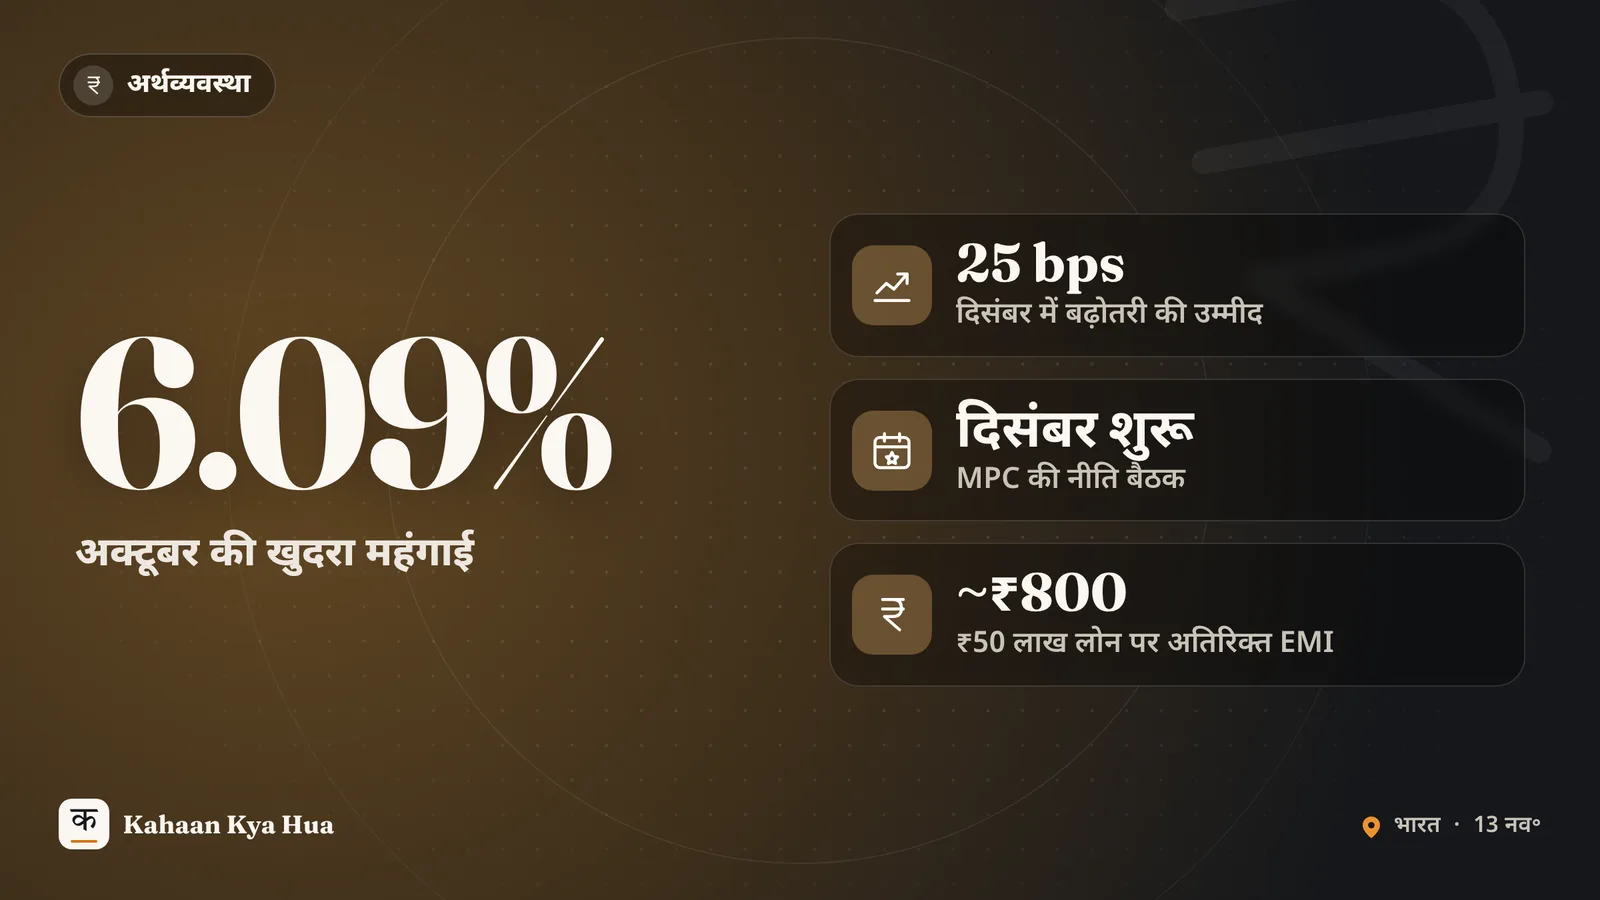
अक्टूबर में खुदरा महंगाई भारतीय रिजर्व बैंक (RBI) की 6% की ऊपरी सीमा पार करने के बाद ज्यादातर अर्थशास्त्रियों को उम्मीद है कि केंद्रीय बैंक दिसंबर की शुरुआत की नीति बैठक में रेपो रेट फिर बढ़ाएगा। रेपो रेट बढ़ने का मतलब आमतौर पर कर्ज महंगा होना और जमा पर थोड़ा बेहतर रिटर्न मिलना होता है, इसलिए यह फैसला बाजार के साथ आम परिवारों के लिए भी मायने रखता है।
महंगाई कहां खड़ी है
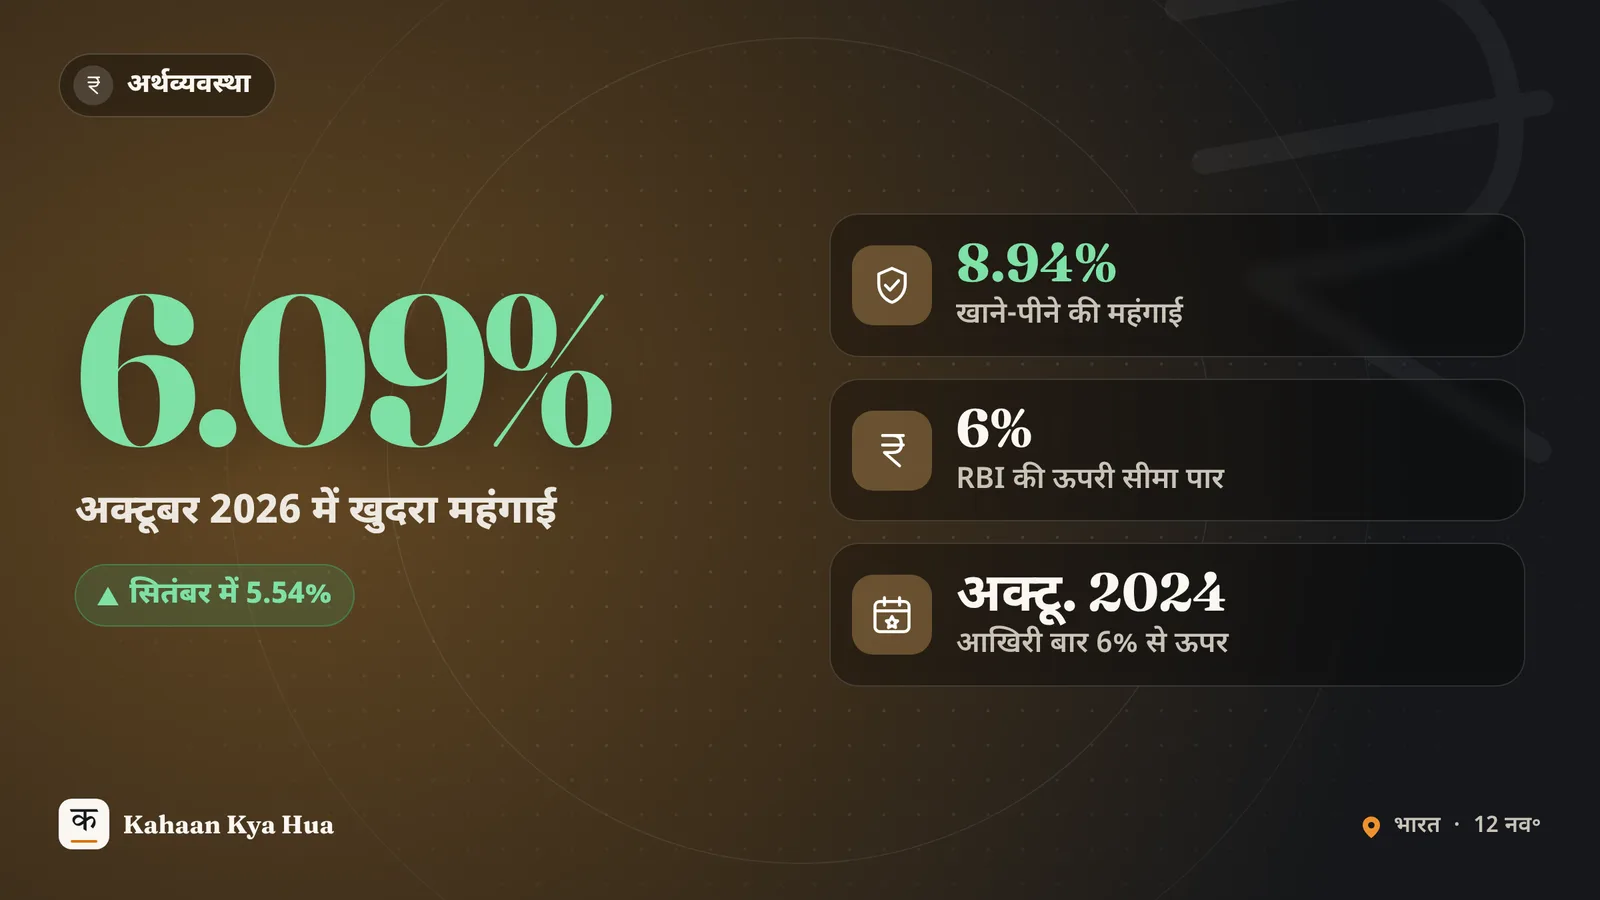
हिंदुस्तान टाइम्स, टाइम्स ऑफ इंडिया और डेक्कन हेराल्ड के मुताबिक राष्ट्रीय सांख्यिकी कार्यालय के आंकड़ों में अक्टूबर में खुदरा महंगाई सितंबर के 5.54% से बढ़कर 6.09% हो गई, जो दो साल का ऊंचा स्तर है। यह RBI की 6% की ऊपरी सीमा से ऊपर है और उसके 4% के मध्यम अवधि के लक्ष्य से काफी ज्यादा, जिसके ऊपर महंगाई कई महीनों से लगातार बनी हुई है।
मुख्य वजह खाने-पीने की चीजें हैं, लेकिन दबाव दूसरी जगह भी फैल रहा है। हिंदुस्तान टाइम्स के अनुसार उपभोक्ता मूल्य टोकरी की 12 में से 11 श्रेणियों में महंगाई बढ़ी, और डेक्कन हेराल्ड के मुताबिक रेस्तरां और ठहरने की सेवाओं में महंगाई 10% के ऊपर है। अक्टूबर की खाद्य महंगाई के आंकड़े दोनों जगह थोड़े अलग हैं (एक में खाद्य और पेय समूह के लिए 8.51%, दूसरे में खाद्य के लिए 8.94%), इसलिए खाद्य महंगाई का सटीक आंकड़ा सावधानी से पढ़ें। खाने और ईंधन को छोड़कर कोर महंगाई इस्तेमाल किए गए पैमाने के हिसाब से करीब 4.6% से 4.75% रही।
अर्थशास्त्री क्या कह रहे हैं
टाइम्स ऑफ इंडिया में उद्धृत अर्थशास्त्री मानते हैं कि मौद्रिक नीति समिति (MPC) दिसंबर की शुरुआत की बैठक के बाद दरें बढ़ाएगी। यह अक्टूबर में की गई पहली बढ़ोतरी के बाद होगी, जो तीन साल से ज्यादा समय में RBI की पहली दर वृद्धि थी।
- SBI का कहना है कि अब दिसंबर में 25 बेसिस पॉइंट की बढ़ोतरी की संभावना मजबूत है, जबकि पहले 50 का अनुमान था। वह स्थिर रुपये, लौटते पूंजी प्रवाह, तेल के नरम भाव और अमेरिकी बॉन्ड यील्ड में नरमी को वजह बताता है। SBI के मुताबिक लगातार तीन-चार बढ़ोतरी की पहले की उम्मीद अब अपवाद लगती है।
- क्रिसिल, केयरएज और ICRA तीनों 25 बेसिस पॉइंट की बढ़ोतरी की उम्मीद करते हैं। ICRA की अदिति नायर ने इसे लगभग तय बताया और कहा कि आगे का रास्ता कच्चे तेल के भाव पर टिका है।
- बार्कलेज को दिसंबर में 25 और फरवरी 2027 में आखिरी 25 बेसिस पॉइंट की उम्मीद है, जिससे रेपो रेट 6.00% होगा। इस गणित से रेपो रेट अभी 5.50% है, पर यह हमारा हिसाब है, रिपोर्टों में लिखा आंकड़ा नहीं।
- कोटक महिंद्रा बैंक, एलारा कैपिटल और HDFC बैंक चालू वित्त वर्ष में कुल 50 बेसिस पॉइंट की बढ़ोतरी देखते हैं। कोटक के मुताबिक खाद्य कीमतें भड़कीं तो जोखिम और बढ़ेगा।
एक बेसिस पॉइंट एक प्रतिशत अंक का सौवां हिस्सा होता है, यानी 25 बेसिस पॉइंट एक चौथाई प्रतिशत अंक हैं।
आपकी EMI पर क्या असर
रेपो रेट से जुड़े होम लोन और दूसरे कर्ज की दरें आमतौर पर नीति दर बढ़ने के बाद बदलती हैं, पर समय आपके बैंक और लोन के प्रकार पर निर्भर करता है। सरल उदाहरण के लिए हमारी अपनी गणना कहती है कि 20 साल के ₹50 लाख के फ्लोटिंग रेट होम लोन पर ब्याज 8.5% से 8.75% होने पर मासिक किस्त करीब ₹43,400 से बढ़कर ₹44,200 हो जाएगी, यानी महीने में लगभग ₹800 ज्यादा। आपके मामले में लोन की रकम, बची अवधि और बैंक किस्त बढ़ाता है या अवधि, इस पर आंकड़ा बदलेगा।
बचत करने वालों को छोटा फायदा हो सकता है। नीति दर बढ़ने के बाद बैंक आमतौर पर एफडी की दरें बढ़ाते हैं, पर कम और देर से।
RBI ज्यादा क्यों नहीं बढ़ा सकता
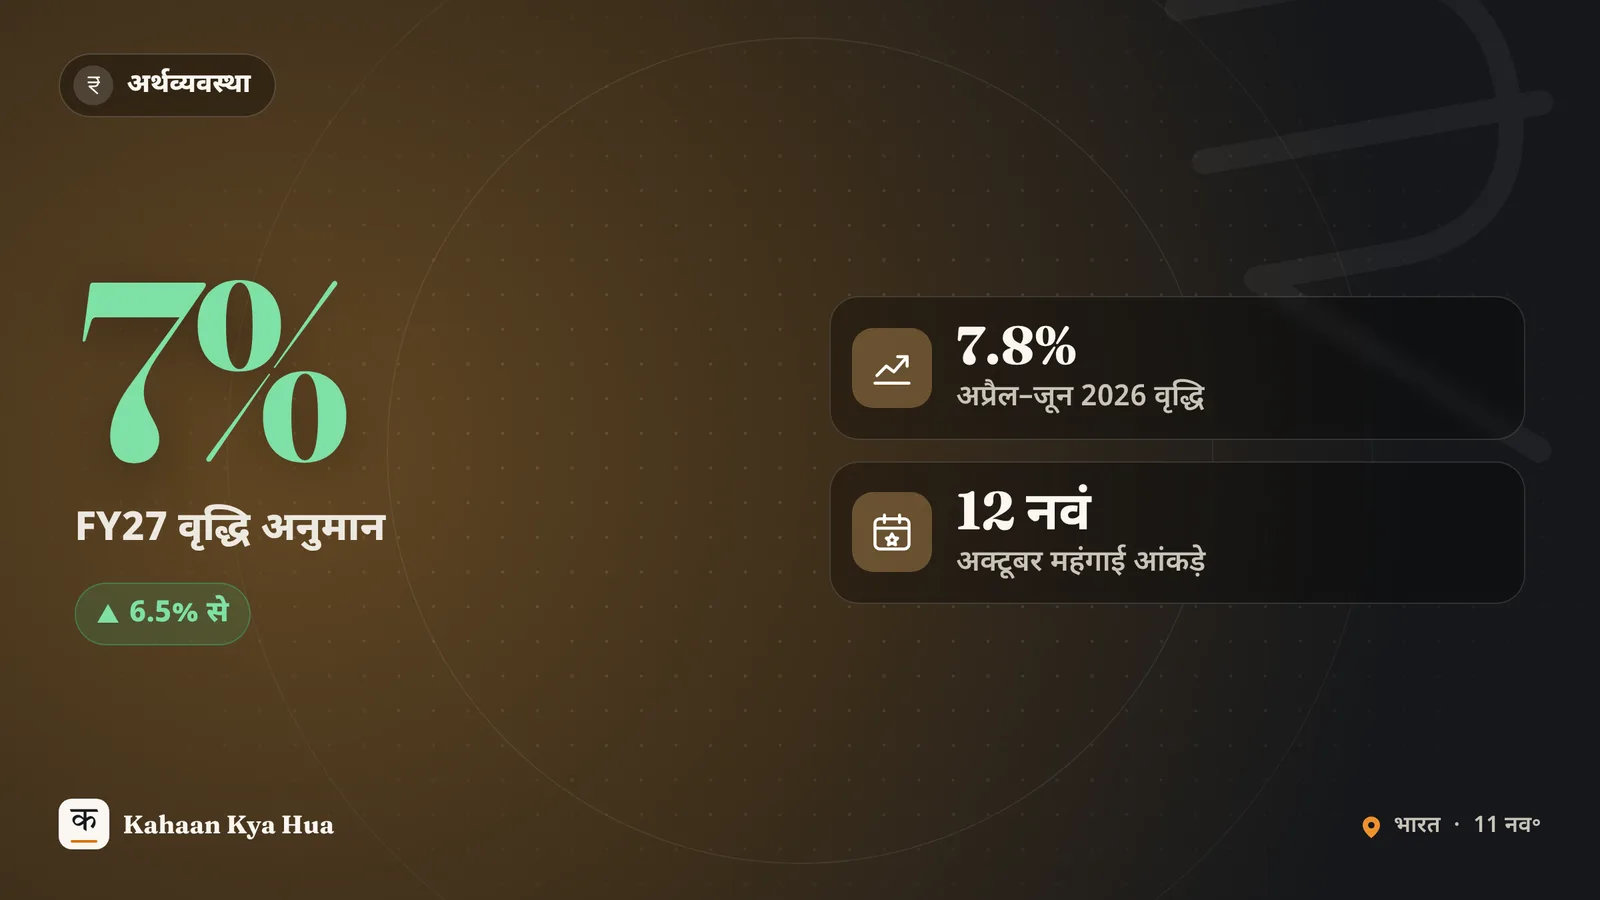
RBI की अक्टूबर नीति में 2026-27 के लिए महंगाई का अनुमान 5.2% है, अक्टूबर-दिसंबर तिमाही के लिए 6% और जनवरी-मार्च के लिए 5.7%। क्रिसिल का अनुमान साल का औसत 5.3% है, पर जोखिम ऊपर की तरफ है। छोटे बढ़ोतरी-चक्र के पक्ष में तर्क यही है कि भाव यहां से थोड़े घटेंगे, पर ऊंचे बने रहेंगे।
जोखिम दोनों तरफ हैं। कमजोर मानसून से खरीफ की फसल पर बादल हैं और रबी की बुआई पिछड़ी है, जिससे क्रिसिल के मुताबिक बाकी साल खाद्य कीमतें ऊंची रह सकती हैं। डेक्कन हेराल्ड के अनुसार अमूल और मदर डेयरी ने गुरुवार से दिल्ली-एनसीआर में दूध के दाम बढ़ाए हैं। तेल फिर महंगा हुआ तो RBI को ज्यादा कदम उठाने पड़ सकते हैं।
आगे क्या देखें
अगले संकेत दिसंबर के मध्य में नवंबर की महंगाई का आंकड़ा, दिसंबर की शुरुआत में MPC की बैठक, और रुपये व कच्चे तेल के भाव होंगे। फ्लोटिंग रेट लोन है तो बैंक से पूछ लें कि दर बदलने पर EMI में असर कब और कैसे आएगा, और सिर्फ इस उम्मीद पर बड़ा कर्ज न लें कि दरें जल्दी घटेंगी।